从IPO梦到并购路 赫普能源拟被昇辉科技收购,储能赛道资本博弈再添新案例
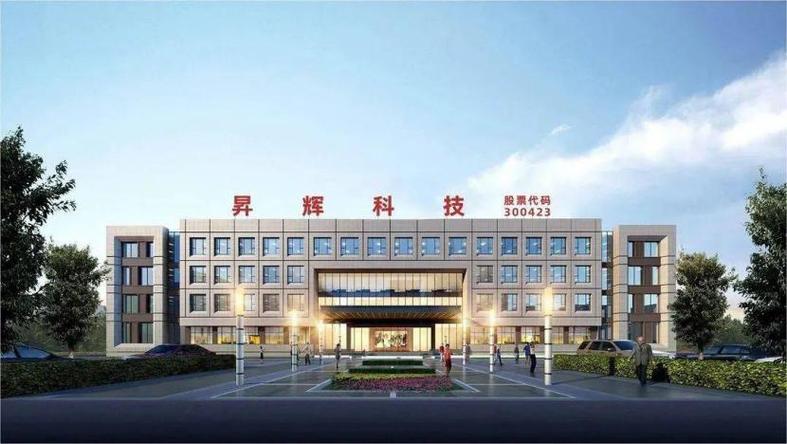
2024年初,一则并购公告引发储能行业关注:昇辉科技(300423.SZ)拟通过发行股份及支付现金方式收购赫普能源环境科技股份有限公司(以下简称“赫普能源”)控股权。这家曾独立筹划IPO的储能技术企业,最终选择以被并购的方式登陆资本市场,折射出当前储能赛道一级市场退出路径的深刻变化,也为“拟IPO企业转道并购”的趋势再添一例注脚。
一、赫普能源是谁:深耕火电灵活性改造与储能
赫普能源成立于2016年,总部位于北京,主营业务聚焦火电灵活性改造、电蓄热供暖以及综合能源服务。在“双碳”目标推动下,火电从基荷电源向调节性电源转型,灵活性改造需求快速增长,赫普能源凭借电蓄热锅炉、电极锅炉等核心技术,在北方地区积累了大量项目经验,客户覆盖多家大型发电集团。公司此前进军资本市场意愿明确,曾接受辅导并筹划独立上市,一度被视为储能细分领域的潜在IPO标的。
二、为何“卖身”:IPO收紧与行业竞争的双重压力
赫普能源放弃独立IPO、转向并购,背后是多重因素的叠加。
首先是IPO审核环境的变化。2023年以来,A股IPO节奏整体放缓,监管对拟上市企业的持续盈利能力、板块定位、募投项目合理性审查趋严。赫普能源所处赛道虽属政策鼓励方向,但火电灵活性改造项目存在回款周期长、客户集中度高、毛利率波动等特征,独立闯关难度不小。
其次是储能行业竞争加剧。新型储能技术路线多元,锂电储能成本快速下降,对以电蓄热为主的技术路线形成挤压;灵活性改造市场竞争者增多,价格战苗头显现。企业需要在资金、渠道、技术迭代上持续投入,单打独斗的压力增大。
在此背景下,接受上市公司并购成为一条现实路径:既能实现资产证券化,又能借助上市平台融资、拓展业务,原股东也可获得流动性。
三、昇辉科技图什么:跨界布局新能源寻求第二曲线
收购方昇辉科技原主营业务为电气成套设备及智慧城市解决方案,近年来积极向新能源领域转型。通过并购赫普能源,昇辉科技可快速切入火电灵活性改造与储能运营赛道,形成“设备+能源服务”的业务协同:昇辉在电气设备、智能化系统方面的积累,可与赫普的项目开发、能源运营能力互补;赫普的发电集团客户资源也有望为昇辉打开新的销售渠道。
对昇辉科技而言,这笔收购既是业务转型的关键落子,也是提升上市公司资产质量和盈利能力的尝试。不过,跨行业并购的整合风险同样不容忽视。
四、交易的关键看点与潜在风险
从已披露信息看,本次交易采用“发行股份+现金”组合支付,常见于上市公司并购成长型企业。市场关注的重点集中在三方面:
其一,估值与业绩承诺。 赫普能源作为非上市公司,其估值定价、未来三年业绩承诺及补偿安排,将直接影响上市公司股东利益。若承诺过于激进,后续商誉减值风险需警惕。
其二,审核与协同落地。 并购重组虽较IPO流程灵活,但仍需交易所审核及注册程序。赫普的客户集中度、关联交易规范性、收入确认政策等,都可能成为问询焦点。业务协同能否兑现,也需要时间检验。
其三,原IPO股东的退出预期。 赫普能源此前引入的部分投资机构,其持股成本与换股价格之间的差异,可能影响交易方案的顺利推进。
五、行业信号:储能赛道退出路径多元化
赫普能源“弃独立IPO、走并购路”,并非孤例。在IPO阶段性收紧、一级市场退出承压的背景下,并购重组正成为越来越多拟上市企业的现实选择。对于储能等资金密集型行业,上市公司平台提供的融资便利和资源整合能力,具有独特吸引力脉。
这一案例也提醒市场参与者:资本路径没有标准答案,IPO并非唯一“上岸”方式,合适的并购交易同样能实现企业价值与股东回报的平衡。并购成功与否,最终取决于交易定价的合理性、监管审核的通过以及并购后整合的实效。
赫普能源能否借昇辉科技实现“曲线上市”后的跨越发展,昇辉科技能否借此完成新能源转型的关键一跃,仍有待交易落地后的业绩检验。但可以肯定的是,储能行业的资本故事,正在从“谁能IPO”转向“谁更会整合”的新阶段。
如若转载,请注明出处:http://www.jltkxw.com/product/11.html
更新时间:2026-11-01 07:57:19